把USDT放進交易所就能每天領利息,這就是存幣生息,年化報酬從5%到20%都有,遠遠贏過台灣銀行定存的1.6%,但是高利背後也有平台爆雷、穩定幣脫鉤、智能合約被駭等風險,新手如果只看利率高就把錢丟進去,反而比放銀行還危險,這篇老王麵館整理2026最新存幣生息完整指南,從原理、活期定期差異、8家主流平台比較、5大風險到新手第一筆1000 USDT實操配置SOP,看完一次搞懂該存哪家、存多少、什麼時候要跑。
存幣生息是什麼?跟銀行定存差在哪
一句話搞懂存幣生息
存幣生息的英文是Crypto Earn,意思是把加密貨幣(通常是USDT這類穩定幣)放進交易所或DeFi協議提供的理財產品,平台把這些幣拿去放貸或質押賺取利息,再把一部分利息回饋給你,整個邏輯跟銀行收存款放貸款是一樣的,只是把新台幣換成穩定幣、把銀行換成交易所。
如果你還不知道穩定幣是什麼,可以先看穩定幣完整介紹跟USDT泰達幣懶人包這兩篇先打基礎,回來再讀這篇會更清楚。
存幣生息vs銀行定存:3個關鍵差異
| 比較項目 | 銀行定存 | 存幣生息 |
|---|---|---|
| 年化報酬率 | 約1.6%(台幣定存) | 5%到20%(穩定幣理財) |
| 本金幣別 | 新台幣 | USDT、USDC等穩定幣 |
| 最低門檻 | 1萬元起跳 | 10 USDT就能開始 |
| 提領彈性 | 定存中途解約要扣息 | 活期可隨時提領、定期到期解鎖 |
| 保障機制 | 中央存保最高300萬 | 無存保,依平台自有保險基金 |
| 主要風險 | 銀行倒閉(極低) | 平台爆雷、穩定幣脫鉤、智能合約漏洞 |
關鍵差異一句話:存幣生息的報酬率明顯高,但保障明顯低,新手不能用銀行定存的安全感套用在存幣生息上,這是後面講風險章節最重要的前提。
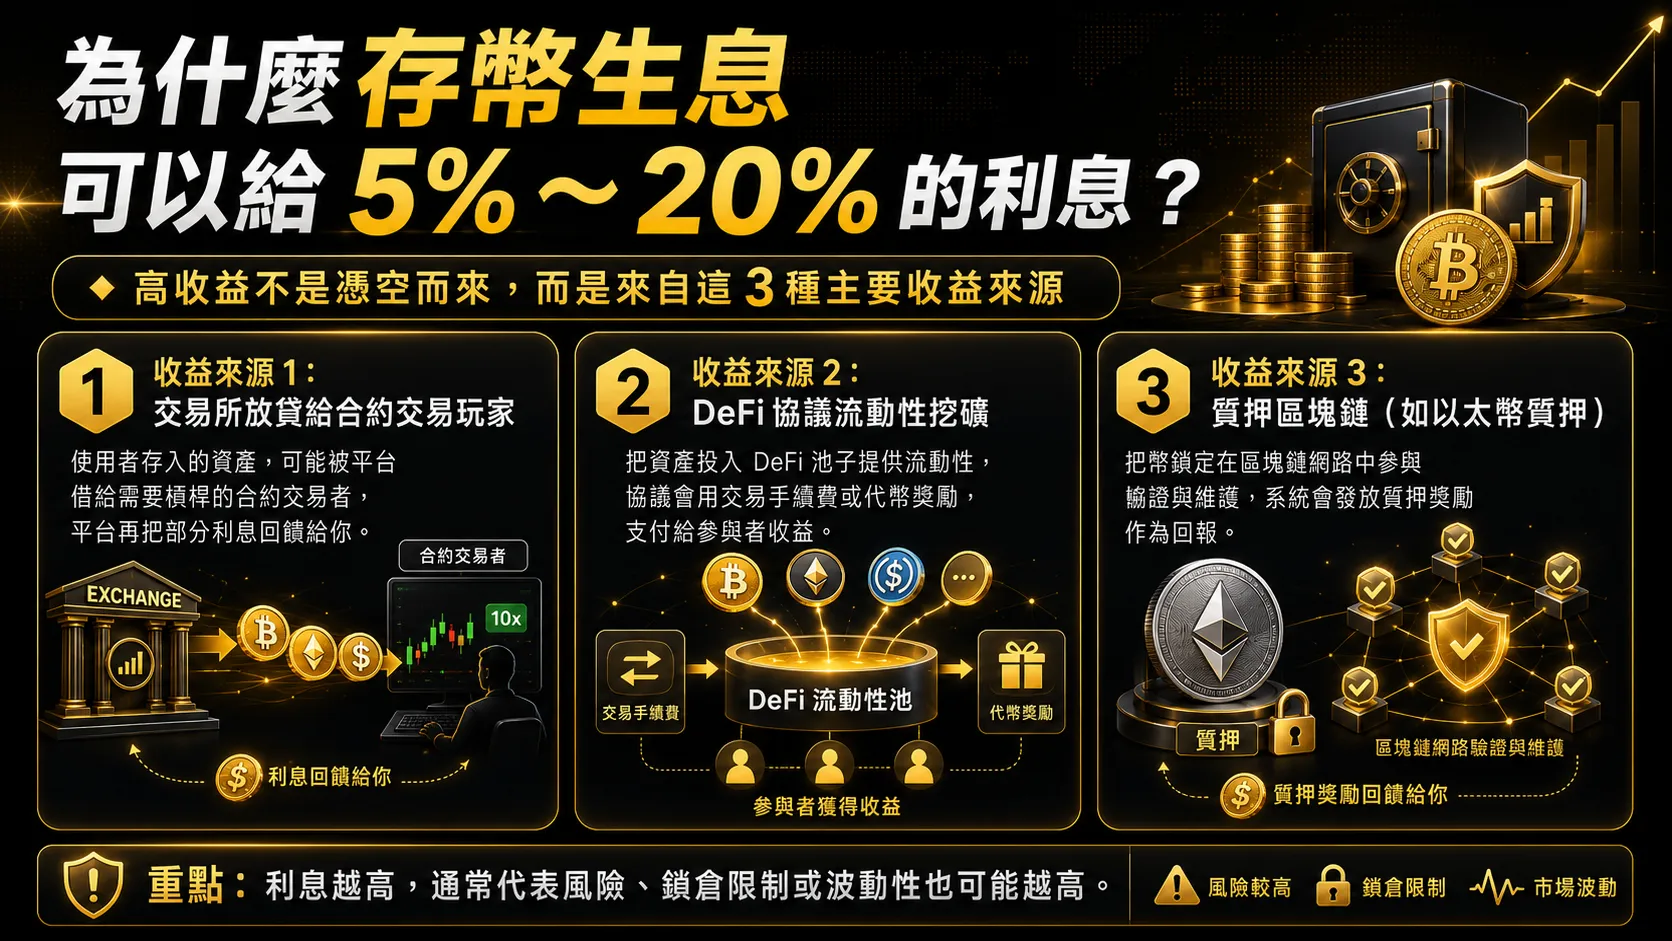
為什麼存幣生息可以給5%到20%的利息
新手第一個疑問通常是「為什麼幣圈這麼好賺、利息是銀行10倍以上」,背後的合理收益來源大致有3類,搞懂這個你才能判斷哪些平台合理、哪些利率高到不合理(就是詐騙警訊)。
收益來源1:交易所放貸給合約交易玩家
幣圈合約交易槓桿高、需求穩定,交易所把你存進來的USDT借給做合約的玩家,向他們收取借幣利息(年化約10%到30%),再把其中一部分(年化4%到10%)回饋給存款戶,這也是OKX、幣安、Bybit活期理財的主要收益模式。
收益來源2:DeFi協議流動性挖礦
DeFi(去中心化金融)協議需要使用者提供USDT、ETH等代幣作為流動性池,協議用這些幣支撐去中心化交易跟借貸服務,再把手續費跟治理代幣分配給提供方,詳細運作邏輯可以看DeFi完整教學跟WLFI DeFi借貸風險分析。
收益來源3:質押區塊鏈(如以太幣質押)
採用權益證明(PoS)的區塊鏈,需要用戶把代幣質押進網路驗證交易,作為回報這些代幣會獲得網路發行的新幣,這就是質押收益,年化通常落在3%到7%,詳細機制可以看虛擬貨幣質押教學。
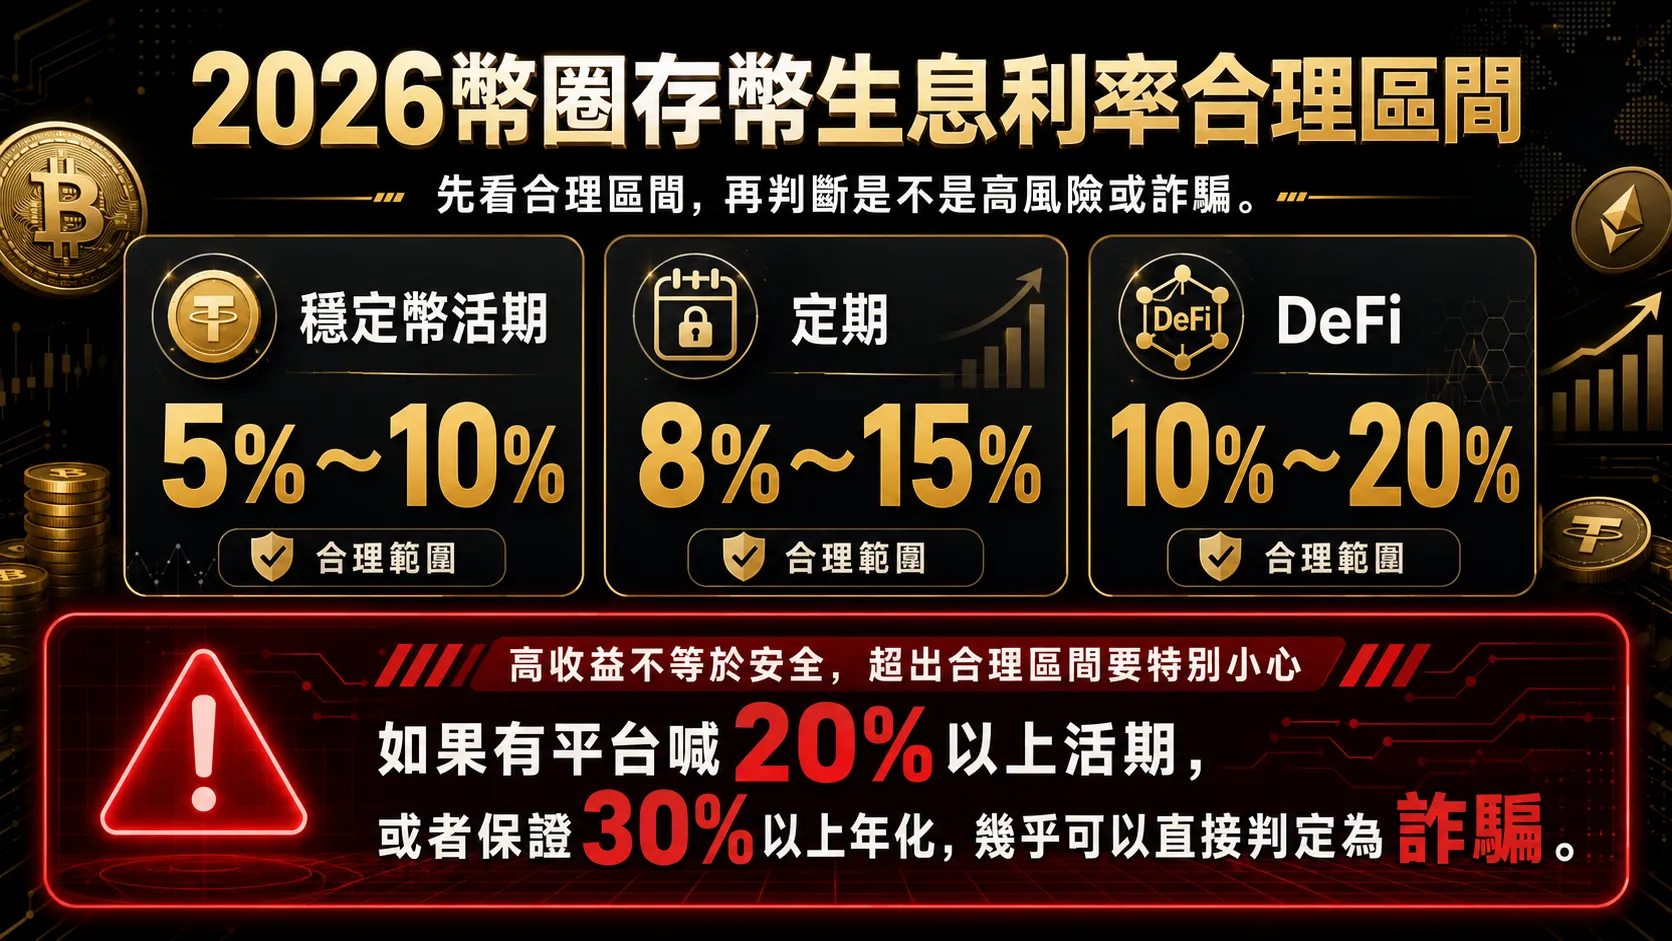
2026幣圈存幣生息利率合理區間
存幣生息利率合理區間
存幣生息存什麼幣?穩定幣4大類完整解析
存幣生息絕大多數玩家會選穩定幣,因為穩定幣對標美元、價格波動小,不會像比特幣一覺醒來跌10%,但穩定幣本身也有4種類型,安全性差很多,新手要分清楚。
法幣穩定幣(USDT、USDC、TUSD)
由發行公司用1:1的美元現金或短期美債作為儲備,這是市占最大、最主流的類型,USDT發行商Tether市值超過1000億美元,USDC由Circle發行、儲備透明度更高,兩者差異可以看USDC跟USDT差在哪,新手可以放心用這兩種。
加密幣抵押穩定幣(DAI)
用ETH或其他加密貨幣作為抵押品,透過智能合約超額擔保發行的穩定幣,代表是MakerDAO的DAI,安全性中等,但智能合約一旦被駭就有風險,新手不建議大筆放。
演算法穩定幣(風險警示)
不靠資產抵押、純靠演算法調控供需維持價格,最有名的案例是2022年崩盤的LUNA / UST,3天內從1美元跌到0.0001美元,數百億美元資金歸零,新手絕對不要碰任何演算法穩定幣,即使利率喊到30%也不要。
新手該選哪一種:USDT還是USDC
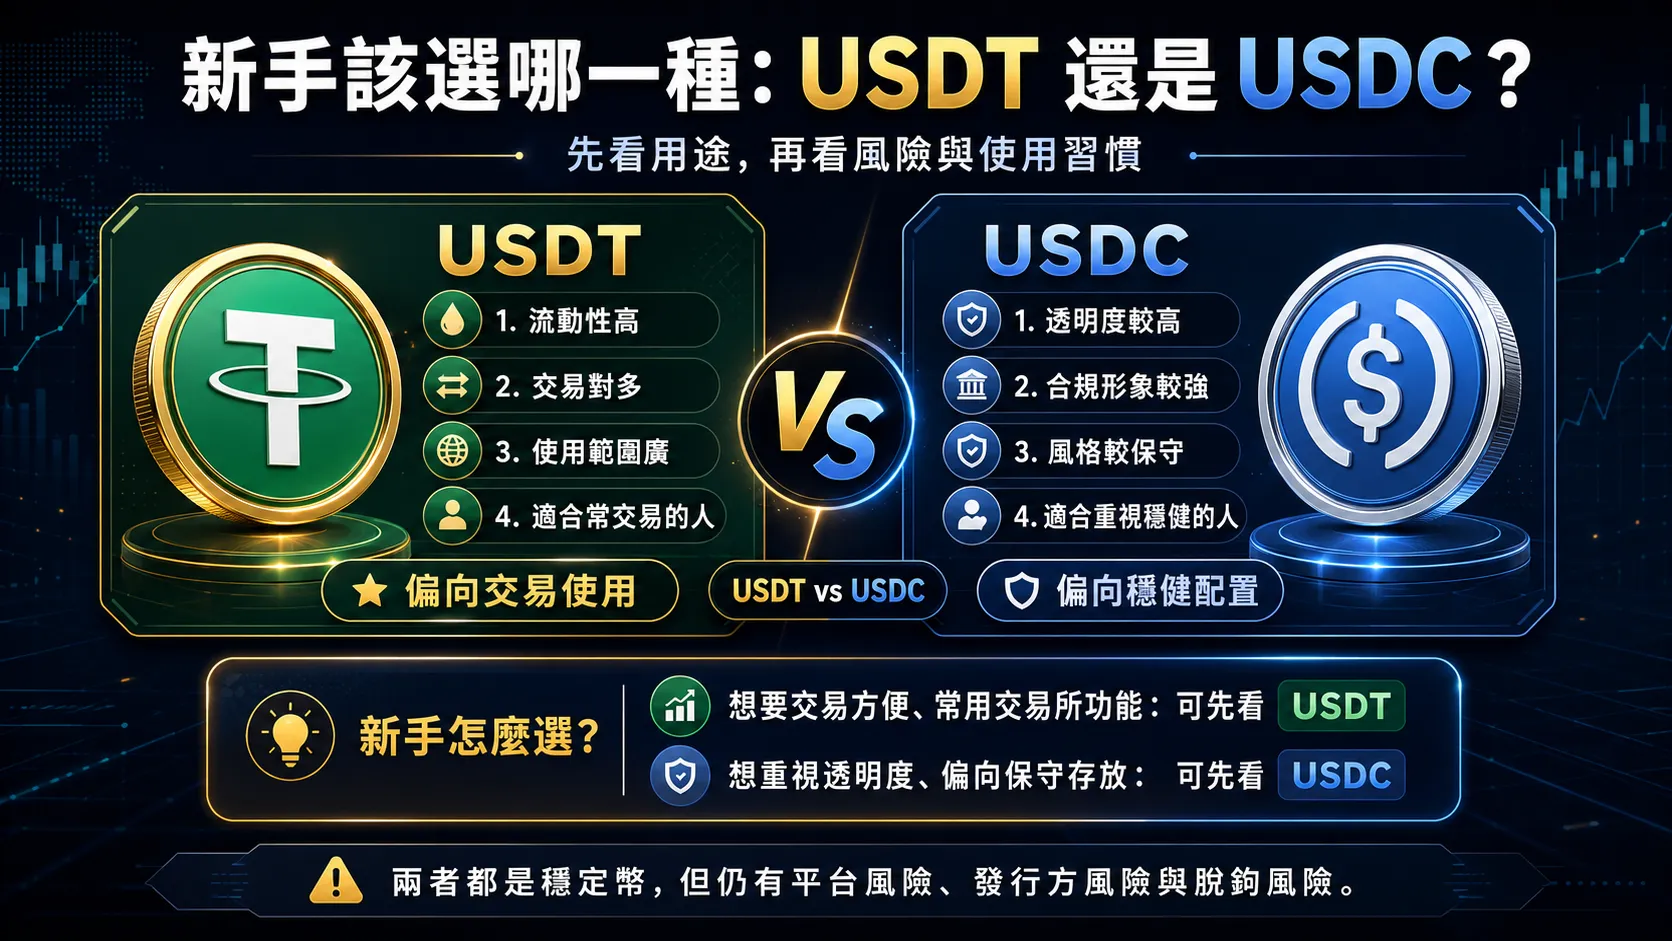
- 追求流動性、想用最多交易所:選USDT,幾乎所有交易所跟DeFi都支援
- 追求透明度、想要更受監管的穩定幣:選USDC,Circle每月公布儲備報告
- 分散風險:各放一半,USDT放幣安/OKX、USDC放Bybit/Matrixport
跨站還有一篇穩定幣是什麼整合教學從另一個角度切入,可以一起參考。
活期vs定期:兩種存幣生息怎麼選
所有交易所的存幣生息都會分活期跟定期,差異跟銀行邏輯類似但細節不同。
活期理財:靈活但利率低
隨時可以申購、隨時可以贖回,幣會在30秒到24小時內回到你的現貨錢包,利率通常落在年化4%到10%,適合資金可能隨時要用或還在觀察市場的新手,缺點是利率比定期低3到5個百分點。
定期理財:利率高但綁定資金
選擇7天、30天、60天、90天甚至180天的鎖倉期,期間內錢拿不出來(少數平台允許提前贖回但要扣息),到期才能解鎖領回本金加利息,利率通常比活期高3%到8%,適合短期內絕對不會用到的資金。
新手建議:先活期、3個月後再分散
第一個月先全部放活期,目的不是賺最高利率,而是讓自己對申購、計息、贖回、提領的完整流程有實際感受,3個月後對交易所操作熟悉了,再把資金分成3塊:50%活期、30%定期30天、20%定期90天,這樣兼顧流動性跟報酬率。
存幣生息8大平台完整比較
2026年主流支援存幣生息的交易所共8家,下面這張表整理各家USDT年化、最低門檻、特色跟安全評等,幫你快速選出第一家入門平台。
| 平台 | USDT活期年化 | USDT定期最高 | 最低門檻 | 特色 | 安全評等 |
|---|---|---|---|---|---|
| OKX簡單賺幣 | 4%到10% | 15% | 0.01 USDT | 介面友善、活動多、額度高 | ★★★★★ |
| 幣安Earn | 3%到8% | 12% | 0.1 USDT | 產品最齊、新幣Launchpool多 | ★★★★★ |
| Pionex派網 | 5%(活存) | 不公開 | 1 USDT | 派網卡同時可消費 | ★★★★☆ |
| Bybit活期理財 | 4%到6% | 10% | 1 USDT | 合約玩家友善 | ★★★★☆ |
| Bitfinex放貸 | 1%到20% | 浮動 | 50 USDT | P2P放貸、年化波動大 | ★★★★☆ |
| Matrixport | 4%到8% | 13% | 1 USDT | 結構化產品多 | ★★★★☆ |
| Gate.io餘幣寶 | 3%到6% | 10% | 0.01 USDT | 新幣多、Earn產品全 | ★★★★☆ |
| Crypto.com Earn | 2%到4% | 8% | 100 USDT | 有實體簽帳卡綁定 | ★★★★☆ |
OKX簡單賺幣(重點推薦)
OKX的簡單賺幣是2026新手最推薦的入門選項,USDT活期常態落在7%到10%、活動期間甚至有30%短期高息,最低0.01 USDT就能開始,操作介面是繁體中文,完整圖文教學可以看OKX簡單賺幣教學,搭配OKX質押借幣可以做更靈活的資金運用,OKX是不是安全平台、有沒有詐騙傳言?可以看OKX詐騙傳言全解析。
幣安理財Earn
全球最大交易所幣安,理財產品種類最齊(活期、定期、雙幣投資、Launchpool新幣挖礦),但對台灣用戶來說KYC稍麻煩,詳細申購贖回流程可以看幣安理財活期定期教學,另外Launchpool新幣挖礦是幣安Earn最有特色的高收益玩法。
Pionex派網存幣生息
Pionex派網的特色是把存幣生息跟派網卡綁在一起,你的USDT放在派網一邊賺5%活存利息,一邊可以直接刷卡消費,詳情看派網卡5%活存利息實測。
Bybit、Bitfinex、Matrixport、Gate.io、Crypto.com
- Bybit:合約交易為主,活期理財做為附屬產品
- Bitfinex:P2P放貸機制特殊,年化浮動大,可以看Bitfinex註冊教學
- Matrixport:結構化產品多,適合進階玩家,新手可看Matrixport註冊與無腦套利教學
- Gate.io:新幣多、Earn產品線完整,可看Gate.io註冊教學
- Crypto.com:實體簽帳卡綁定,但理財利率近年降很多,吸引力下降
存幣生息5大風險(新手最容易忽略)
這是整篇存幣生息指南最重要的一段,報酬率你看得到,風險平台不會主動告訴你,5個雷如果一個都沒踩,存幣生息可以是穩定的被動收入;踩到一個就有機會全部歸零。
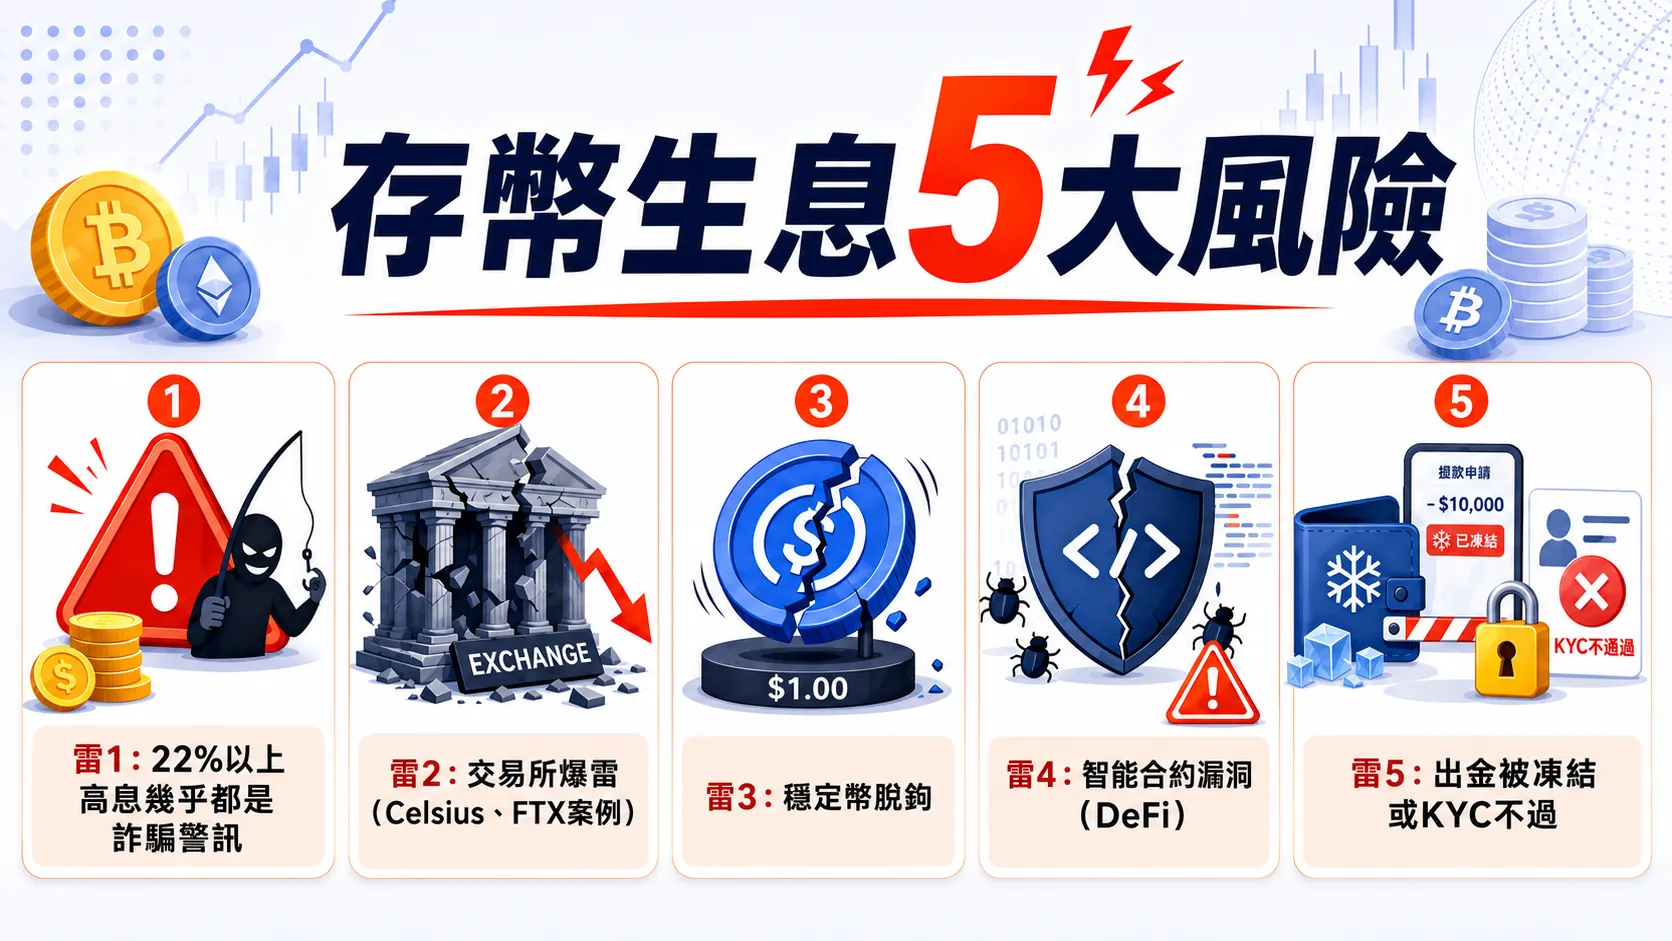
雷1:22%以上高息幾乎都是詐騙警訊
2026年市場合理的穩定幣活期落在5%到10%,定期最高15%左右,任何平台喊22%以上活期、或者保證30%以上年化,幾乎可以直接列為詐騙警示,Flipster活存22%就被多家媒體質疑安全性,詳細可以看Flipster 22%高息詐騙分析。
雷2:交易所爆雷(Celsius、FTX案例)
2022年Celsius跟FTX相繼破產,數百萬用戶資產被凍結,至今仍在破產清算中,即使是看似穩固的大平台也有可能爆雷,所以雞蛋不放同一個籃子:總資產分散到2到3家平台、每家不超過總資產的40%,也要記得加密貨幣在台灣的法律地位,可以參考加密貨幣台灣最新法規分析。
雷3:穩定幣脫鉤
穩定幣脫鉤指1 USDT短時間跌破或漲過1美元的事件,LUNA / UST在2022年5月演算法脫鉤後完全歸零,USDC也在2023年矽谷銀行倒閉時短暫跌到0.87美元,避雷做法:只用USDT、USDC兩種市值最大的法幣穩定幣,不要碰任何演算法穩定幣。
雷4:智能合約漏洞(DeFi)
DeFi協議的智能合約如果有程式漏洞,駭客可以直接把池子裡的USDT全部抽走,2023到2025年累積被駭金額超過50億美元,新手如果要碰DeFi,先用小額(不超過總資金10%)試水溫,並只選TVL超過10億美元、上線2年以上的協議。
雷5:出金被凍結或KYC不過
如果你的入金來源被銀行判定為可疑(例如曾經跟詐騙帳戶有金流交集),交易所KYC審核可能不過、或出金被凍結,避雷做法:使用乾淨的本人銀行帳戶入金、避開來路不明的場外交易、保留所有交易紀錄2年以上。
新手第一筆1000 USDT怎麼配置:實操SOP
看完原理跟風險,最實際的問題是「我有1000美金(約3萬台幣)想試試存幣生息,第一步該怎麼做」,下面是一套完整的4步驟SOP,照做不踩雷。
步驟1:選一家主流交易所完成註冊
建議從OKX起步,原因有3個:操作介面繁體中文、簡單賺幣產品穩定、台灣KYC通過率高,註冊綁定邀請碼還能享20%手續費返佣,完整教學可以看OKX註冊教學含邀請碼。
步驟2:法幣入金換成USDT
- 用銀行帳戶轉新台幣到OKX法幣交易區(透過C2C或第三方支付)
- 用新台幣買USDT(注意買幣手續費跟匯差,2026年合理價落在1 USDT=31.5到32元台幣之間)
- USDT入帳後會出現在資金帳戶
步驟3:放進活期理財試水溫
進入「金融→簡單賺幣→USDT活期」,輸入金額(建議第一個月放500到800 USDT,留200到500 USDT當保留資金),確認年化後申購,每天會自動計息、利息直接打回帳戶,第一個月觀察利率穩不穩、提領流程順不順。
步驟4:3個月後再分散到定期/DeFi
3個月後對流程熟悉了,可以開始進階配置:
| 配置 | 比例 | 說明 |
|---|---|---|
| OKX活期 | 40% | 主帳戶、可隨時提領 |
| OKX定期30天 | 25% | 利率拉高,3個月內不會用到的錢 |
| 幣安Launchpool | 15% | 抓新幣挖礦機會、年化更高 |
| 第二家交易所活期(Bybit或Pionex) | 15% | 分散平台爆雷風險 |
| 保留現金 | 5% | 應急用 |
這套配置以不超過任何單一平台40%為原則,最大化分散風險,同時保留一部分高收益機會。
存幣生息常見問題FAQ
存幣生息利息要報稅嗎?
依台灣2026年現行稅務規定,加密貨幣交易與利息收入屬於個人財產交易所得,原則上應併入綜合所得稅申報,實務上國稅局目前主要鎖定大額出金的銀行紀錄,每年新台幣換USDT總額超過67萬元的玩家建議主動申報並保留交易紀錄。
一定要KYC才能存幣生息嗎?
主流中心化交易所(OKX、幣安、Bybit等)都要求KYC才能使用存幣生息產品,未KYC帳戶只能小額交易,DeFi協議不需要KYC,但會把錢包地址直接連到鏈上紀錄,匿名性是相對的,新手不要試圖跳過KYC,這條規定既是合規也是保護你資產的機制。
USDT放幣安還是OKX好?
2026年對台灣新手來說OKX略勝一籌,原因是簡單賺幣活期常態利率高、繁體中文介面、KYC通過率高,幣安產品線更齊全但對小額用戶來說優勢不明顯,更適合資產超過1萬美金、想做進階理財的玩家,最佳做法是兩家都註冊、分散持倉。
存幣生息利息每天領還是到期領?
活期通常每天結算、每天自動發放到資金帳戶,可以隨時提領或複利再投入,定期則是每天計息、到期時連同本金一次發放,少數平台(如幣安部分產品)支援按日結算自動贖回,存錢前先看清楚規則。
想出金成新台幣怎麼做?
USDT贖回到資金帳戶後,可以透過交易所C2C或台灣本地交易所(MAX、幣託)換回新台幣再轉到銀行帳戶,第一次出金建議從小額(500 USDT以下)試流程,確認銀行不會擋金流之後再做大額出金。
存幣生息總結:新手3個一定要記住的重點
- 合理利率區間:穩定幣活期5%到10%、定期8%到15%,超過22%幾乎都是詐騙警訊
- 分散平台是鐵則:單一平台不超過總資產40%,避開Celsius、FTX那種爆雷重災
- 新手先活期、3個月後再進階:把流程跑熟比拚高利率重要,存錯1次的損失比賺3個月的利息還多
存幣生息是加密貨幣世界裡最接近傳統理財感覺的入門產品,年化5%到15%的合理區間遠超銀行定存,又不像合約交易那樣高風險高槓桿,對保守型新手是相對友善的第一步,但記得這不是無風險投資,把資產分散、避開過高利率、把風險章節的5個雷貼在電腦旁邊每次操作前看一次,這套習慣會幫你省下比利息更多的錢。
下一步:開始你的第一筆存幣生息
看完這篇存幣生息完整指南,已經掌握原理、平台比較、風險跟實操SOP,下一步就是選一家平台實際開始,新手推薦從OKX簡單賺幣起步,活期年化7%到10%、最低0.01 USDT就能開始,完整註冊流程跟邀請碼20%手續費返佣可以看OKX註冊教學(含邀請碼20%手續費返佣),10分鐘完成註冊就能進場領利息。
⚠️ 投資提醒:加密貨幣存幣生息有平台爆雷、智能合約漏洞、穩定幣脫鉤等風險,不適合把生活急用金或退休金全部投入,請依個人風險承受度配置,且本文不構成投資建議。