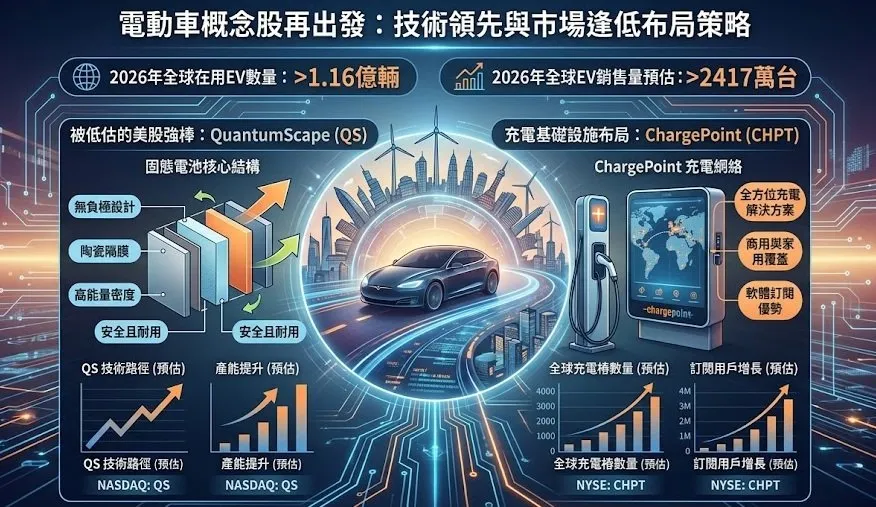
電動車(EV)話題在 2020 至 2023 年間席捲全球投資市場,然而近三年熱度大幅降溫。補貼政策縮減、早期買家市場飽和以及升息環境壓抑需求,讓多數電動車概念股跌出主流投資人視野。但市場的冷卻,往往正是逢低布局的訊號。根據 Gartner 最新預測,2026 年全球電動車在用數量將年增 30%,突破 1.16 億輛。ESG 遠見的產業分析也指出,2026 年全球電動車銷售量預估達 2,417 萬台,長期成長趨勢並未逆轉。本文針對台灣投資人,深度解析兩檔被市場嚴重低估的電動車相關美股:QuantumScape(NASDAQ:QS)與 ChargePoint(NYSE:CHPT),帶你看清兩者的技術優勢、財務現況與潛在風險。
⚠️ 本文為資訊整理與分享,不構成任何投資建議。投資美股涉及匯率、流動性及市場風險,投資人應依自身財務狀況審慎評估,必要時請諮詢專業財務顧問。
電動車市場 2026:退燒之後,長線邏輯仍在
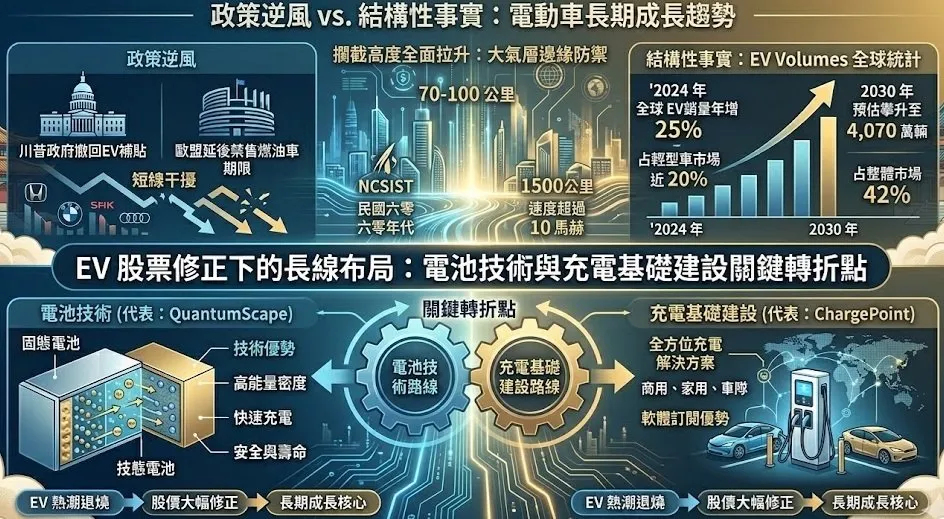
美國川普政府撤回拜登時代的 EV 補貼政策,歐盟也將禁售燃油車期限延後,這些政策逆風讓許多投資人對電動車股票敬而遠之。然而政策的短期干擾掩蓋了一個結構性事實:根據 EV Volumes 全球統計,2024 年全球電動車(含插電混合動力)銷量年增 25%,占輕型車市場近 20%,預估 2030 年將攀升至 4,070 萬輛,占整體市場 42%。
在這樣的背景下,電池技術與充電基礎建設這兩條供應鏈,正悄悄到達關鍵轉折點。QuantumScape 和 ChargePoint 分別代表這兩條路線上最值得關注的標的,兩者都因 EV 熱潮退燒而股價大幅修正,卻同時站在長期成長趨勢的核心位置。
QuantumScape(QS)深度分析:固態電池革命的先鋒
固態電池 vs. 鋰離子電池:一表看懂關鍵差異
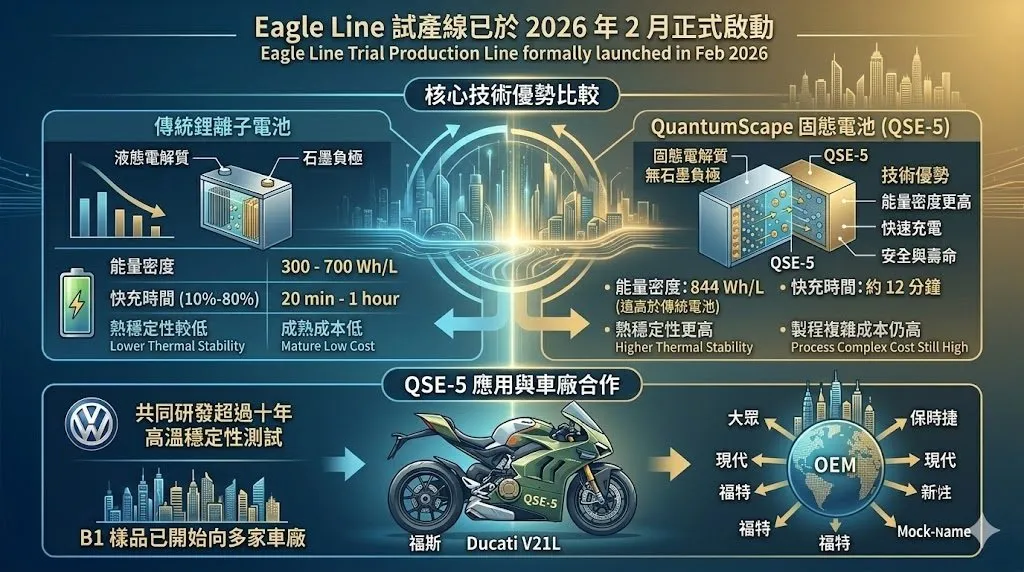
QuantumScape 成立於 2010 年,總部位於美國加州聖荷西,是全球固態鋰金屬電池技術的領先研發商。根據 CMoney 的即時分析報告,Eagle Line 試產線已於 2026 年 2 月正式啟動,這是 QuantumScape 從實驗室邁向準量產的重要里程碑。與現行電動車採用的鋰離子電池相比,固態電池的技術優勢如下:
| 比較項目 | 傳統鋰離子電池 | QuantumScape 固態電池(QSE-5) |
|---|---|---|
| 能量密度 | 300 至 700 Wh/L | 844 Wh/L(遠高於傳統電池) |
| 快充時間(10% 至 80%) | 20 分鐘至 1 小時 | 約 12 分鐘 |
| 熱穩定性 | 較低,過熱風險高 | 更高,安全性更佳 |
| 電解質形式 | 液態電解質 | 固態電解質(無石墨負極) |
| 量產難度 | 成熟,成本低 | 製程複雜,成本仍高 |
QSE-5 電池是 QuantumScape 與福斯汽車(Volkswagen)共同研發超過十年的成果,已在福斯的 Ducati V21L 摩托車上完成高溫穩定性測試。目前 B1 樣品已開始向多家車廠出貨,正式商業化出貨最快預計於 2026 年底啟動。更多技術細節可參閱 QuantumScape 官方投資人關係頁面。
製程突破:Cobra 讓規模化量產不再是夢
2025 年 6 月,QuantumScape 宣布重大製程升級。全新的 Cobra 製程比前一代 Raptor 系統快約 25 倍,設備占地面積也大幅縮小,直接解決了過去規模化量產的最大瓶頸。根據 CMoney 研究員的技術分析,Cobra 製程顯著提高生產效率,將熱處理速度提升 25 倍,並提高每平方公尺的產出,同時 QuantumScape 也與村田製作所及康寧公司簽署合作協議,共同建立全球固態電解質供應鏈。
財務數據與分析師預測
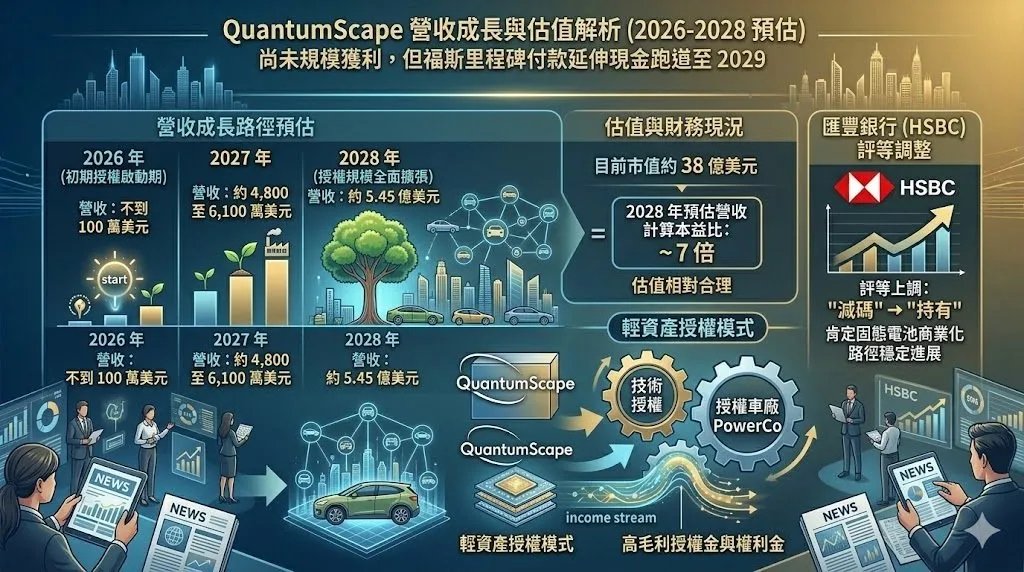
QuantumScape 目前仍是尚未規模獲利的前期公司,但福斯汽車的里程碑付款已將現金跑道延伸至 2029 年。根據 MoneyDJ 美股資料庫及華爾街分析師共識預估,其營收成長路徑如下:
- 2026 年營收:不到 100 萬美元(初期授權啟動期)
- 2027 年營收:約 4,800 至 6,100 萬美元
- 2028 年營收:約 5.45 億美元(授權規模全面擴張)
目前市值約 38 億美元,以 2028 年預估營收計算本益比約為 7 倍,估值相對合理。公司採輕資產授權模式,將技術授權給福斯旗下電池子公司 PowerCo 及其他車廠,收取高毛利的授權金與權利金。值得注意的是,根據 美股放大鏡的個股追蹤頁面,匯豐銀行(HSBC)已將 QuantumScape 評等從「減碼」上調至「持有」,肯定其在固態電池商業化路徑上的穩定進展。
主要投資風險
- 商業化時程不確定:原訂 2024 年商業化已多次延遲,投資人須承受額外的時程風險。
- 競爭激烈:豐田、蔚來、Solid Power 等企業同步搶攻固態電池市場,競爭壓力不可忽視。
- 高放空比例:截至 2026 年 3 月,約五分之一流通股遭到放空,股價波動極大。
- 持續虧損:2026 年預估 EBITDA 虧損 2.5 至 2.75 億美元,需具備高風險承受能力。
- 股權稀釋:自 SPAC 上市以來流通股數已增加逾 70%,未來仍可能持續稀釋。
ChargePoint(CHPT)深度分析:估值被嚴重低估的充電基礎設施龍頭
北美最大充電網路,商業模式差異化
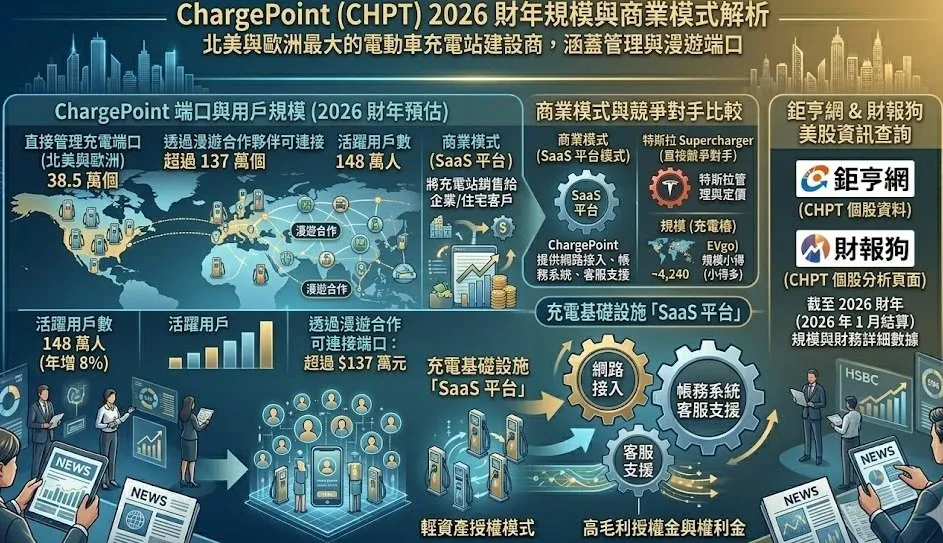
ChargePoint 成立於 2007 年,是北美和歐洲最大的電動車充電站建設商。根據 鉅亨網美股頻道的 CHPT 個股資料,截至 2026 財年(2026 年 1 月結算),ChargePoint 的規模如下:
- 直接管理充電端口數:38.5 萬個(涵蓋北美與歐洲)
- 透過漫遊合作夥伴可連接端口數:超過 137 萬個(全球)
- 活躍用戶數:148 萬人(年增 8%)
ChargePoint 的商業模式與特斯拉 Supercharger 根本不同。ChargePoint 將充電站銷售給企業或住宅客戶,由客戶自行設置、自行訂價,ChargePoint 提供網路接入、帳務系統與客服支援,更類似充電基礎設施的「SaaS 平台」。因此特斯拉並非其直接競爭對手,最接近的競爭者是規模小得多的 EVgo(約 4,240 個充電樁)。詳細財務數據可在 財報狗美股 CHPT 個股分析頁面查詢。
財務改善軌跡清晰,訂閱收入穩健成長
受升息衝擊,ChargePoint 的 2025 財年營收下滑 18%,但公司已積極轉型。裁員降低成本結構、推出新動態定價模型讓站主更彈性調整費率,訂閱服務收入在 2026 財年第三季年增 15%,整體虧損持續收窄。根據 美股放大鏡 CHPT 最新財報追蹤,Q4 收入目標達 1 億美元,債務也持續減少中。分析師預測未來成長如下:
- 2025 財年營收:約 4.11 億美元
- 2028 財年營收:約 5.90 億美元(年複合成長率 13%)
- 2026 財年底線改善 32%、2027 財年再改善 36%
目前市值僅約 1.25 億美元,股價對本年度營收的比值不到 1 倍,在充電基礎建設龍頭中估值極低。根據 CMoney 美股頻道的 CHPT 即時報價頁面,分析師共識目標價約 12.65 美元,較目前股價隱含逾 80% 的上漲空間。
主要投資風險
- 政策不確定性:美國縮減 EV 補貼,可能延緩充電需求復甦速度。
- 仍在虧損:需持續追蹤損益改善進度,尚無明確獲利時間表。
- 競爭加劇:特斯拉持續擴大 Supercharger 開放範圍,長期可能重塑市場格局。
- 市值極小:流動性風險較高,大資金進出須注意買賣價差。
QS 與 CHPT 比較:適合不同類型的投資人
| 比較維度 | QuantumScape(QS) | ChargePoint(CHPT) |
|---|---|---|
| 產品類型 | 固態電池技術(尚未商業化) | 充電樁硬體加軟體服務(已有實際營收) |
| 目前年營收 | 幾乎為零 | 約 4.11 億美元 |
| 市值 | 約 38 億美元 | 約 1.25 億美元 |
| 估值指標 | 約 7 倍 2028 年預估營收 | 不到 1 倍本年度營收 |
| 股價波動性(Beta) | 約 2.6(極高波動) | 約 1.4(中高波動) |
| 分析師共識評等 | Moderate Sell(目標價 9.17 美元) | Moderate Buy(目標價 12.65 美元) |
| 適合投資人 | 可承受高波動、接受長期等待的投機型 | 尋求低估值 EV 基礎設施曝險的價值型 |
台灣投資人特別須知
除上述核心分析外,台灣投資人還有以下幾個面向值得特別留意:
- 台灣固態電池供應鏈連動:根據 CMoney 美股放大鏡固態電池產業深度分析,台灣輝能科技(ProLogium)已取得賓士集團投資,並計畫在法國建設超級工廠,是值得連動觀察的本土固態電池指標廠商。
- 海外所得申報義務:台灣居民每年海外所得超過 100 萬新台幣,須計入個人綜合所得稅最低稅負,詳見財政部關於基本所得額申報的官方說明。
- 美股開戶管道比較:可透過元大、富邦等國內券商的複委託下單,或在 Interactive Brokers 等海外券商直接開戶。Money101 電動車概念股介紹也整理了台灣投資人的實用入門資訊。
- 長期持有心態:這兩檔股票均不適合短線操作,建議以 3 至 5 年以上的視角配置,並以不影響生活的閒置資金投入。
常見問題 FAQ
Q:QuantumScape 的固態電池何時正式量產?
依最新規劃,QuantumScape 最快於 2026 年底啟動 QSE-5 的最初商業出貨,2027 年起進入規模化授權。然而公司已多次延遲原定時程,投資人不宜以「確定商業化」為前提重押。根據 方格子美股 101 的 QuantumScape 分析文章,理解固態電池技術路線對評估投資時程非常重要。
Q:ChargePoint 和特斯拉 Supercharger 是競爭對手嗎?
並非直接競爭對手。特斯拉 Supercharger 是汽車生態系統的延伸,ChargePoint 則是充電基礎設施的「平台供應商」,將充電站賣給企業與住宅用戶,收取網路服務費。ChargePoint 最直接的競爭者是 EVgo。若想深入研究 CHPT 財務數據,可參考 鉅亨網 CHPT 財報分析頁面。
Q:兩檔股票哪一檔風險較低?
相對而言,ChargePoint 風險較低,已有實際營收、估值便宜、分析師共識看多。QuantumScape 是高風險高報酬的投機標的,尚無商業化收入且技術風險並存。若只能選一檔,ChargePoint 是更穩健的切入點;若資金充裕,可考慮兩檔各小幅配置以分散風險。詳細比較數據可在 MoneyDJ 的 CHPT 美股基本資料頁面查詢。
Q:全球固態電池市場規模有多大?
根據韓國研究機構 SNE Research 的報告,全球固態電池市場預估至 2030 年將達到 400 億美元,年複合成長率高達 180%。另根據 Fortune Business Insights 的固態電池市場報告,豐田、福斯及三星等車廠均積極布局,若 QuantumScape 能如期商業化並搶先鎖定更多車廠合作,有望在這個龐大市場中取得早期領先地位。
結語:冷清正是布局時機,但風險管理不可少
電動車從市場焦點退燒,反而讓這兩檔股票的評價更趨合理。QuantumScape 的固態電池若成功商業化,將顛覆整個電動車電池市場格局;ChargePoint 則是在 EV 滲透率長期攀升的趨勢下,擁有龐大充電網路的基礎設施龍頭,目前估值不到 1 倍營收,可謂極度低估。兩者都具備長期成長論點,但也都存在不可輕忽的下行風險。理解這些機會與風險,才是負責任投資決策的起點。更多電動車產業的最新國際市場數據,可持續追蹤 國際能源總署(IEA)電動車追蹤報告以掌握全球趨勢。
本文資訊主要整理自 Motley Fool 分析師 Leo Sun 於 2026 年 4 月 9 日發表的原始報告,並補充 Zacks Investment Research、Seeking Alpha 及 CMoney 等來源的最新數據,資訊截至 2026 年 4 月。本文不構成投資建議,投資前請諮詢專業財務顧問並自行評估風險。